
수년, 혹은 수십 년간 땀 흘려 일한 대가인 ‘퇴직금’. 목돈이 들어온다는 기쁨도 잠시, 명세서에 찍힌 어마어마한 ‘퇴직소득세’를 보고 나면 억울한 마음이 밀려옵니다.
이직이나 퇴사를 할 때, 회사에서는 퇴직금을 일반 월급통장으로 곧바로 쏴주지 않습니다. 법적으로 반드시 근로자 본인 명의의 ‘IRP(개인형 퇴직연금) 계좌’를 개설해서 그곳으로 이체받도록 강제하고 있기 때문입니다.
이때 퇴직자들은 가장 큰 갈림길에 섭니다. “IRP 계좌를 당장 해지해서 목돈(일시금)으로 쓸 것인가, 아니면 해지하지 않고 연금으로 쪼개서 받을 것인가?” 결론부터 말씀드리면, 당장 영끌해서 빚을 갚아야 하는 상황이 아니라면 일시금 수령은 세금 측면에서 엄청난 손해를 보는 행동입니다. 오늘 이 글을 끝까지 읽으시면, 내 퇴직금에서 떨어져 나갈 세금을 합법적으로 40% 이상 잘라내는 완벽한 절세 로직을 확인하실 수 있습니다.
1. 계좌 해지 후 일시금 수령 : “세금을 100% 다 내겠습니다”
많은 분들이 IRP 계좌로 퇴직금이 입금되자마자 은행이나 증권사 앱을 열고 ‘계좌 해지’ 버튼을 누릅니다. 당장 목돈이 필요하다는 이유 때문입니다.
하지만 IRP 계좌를 해지하고 일시금으로 돈을 빼는 순간, 국세청은 내가 내야 할 ‘퇴직소득세’를 100% 원천징수(차감)한 뒤 남은 돈만 입금해 줍니다. 예를 들어 나의 퇴직소득세가 500만 원으로 책정되었다면, 그 500만 원을 그 자리에서 즉시 국가에 납부하게 되는 셈입니다.
2. IRP 연금 수령의 2가지 마법: 과세이연과 세금 감면
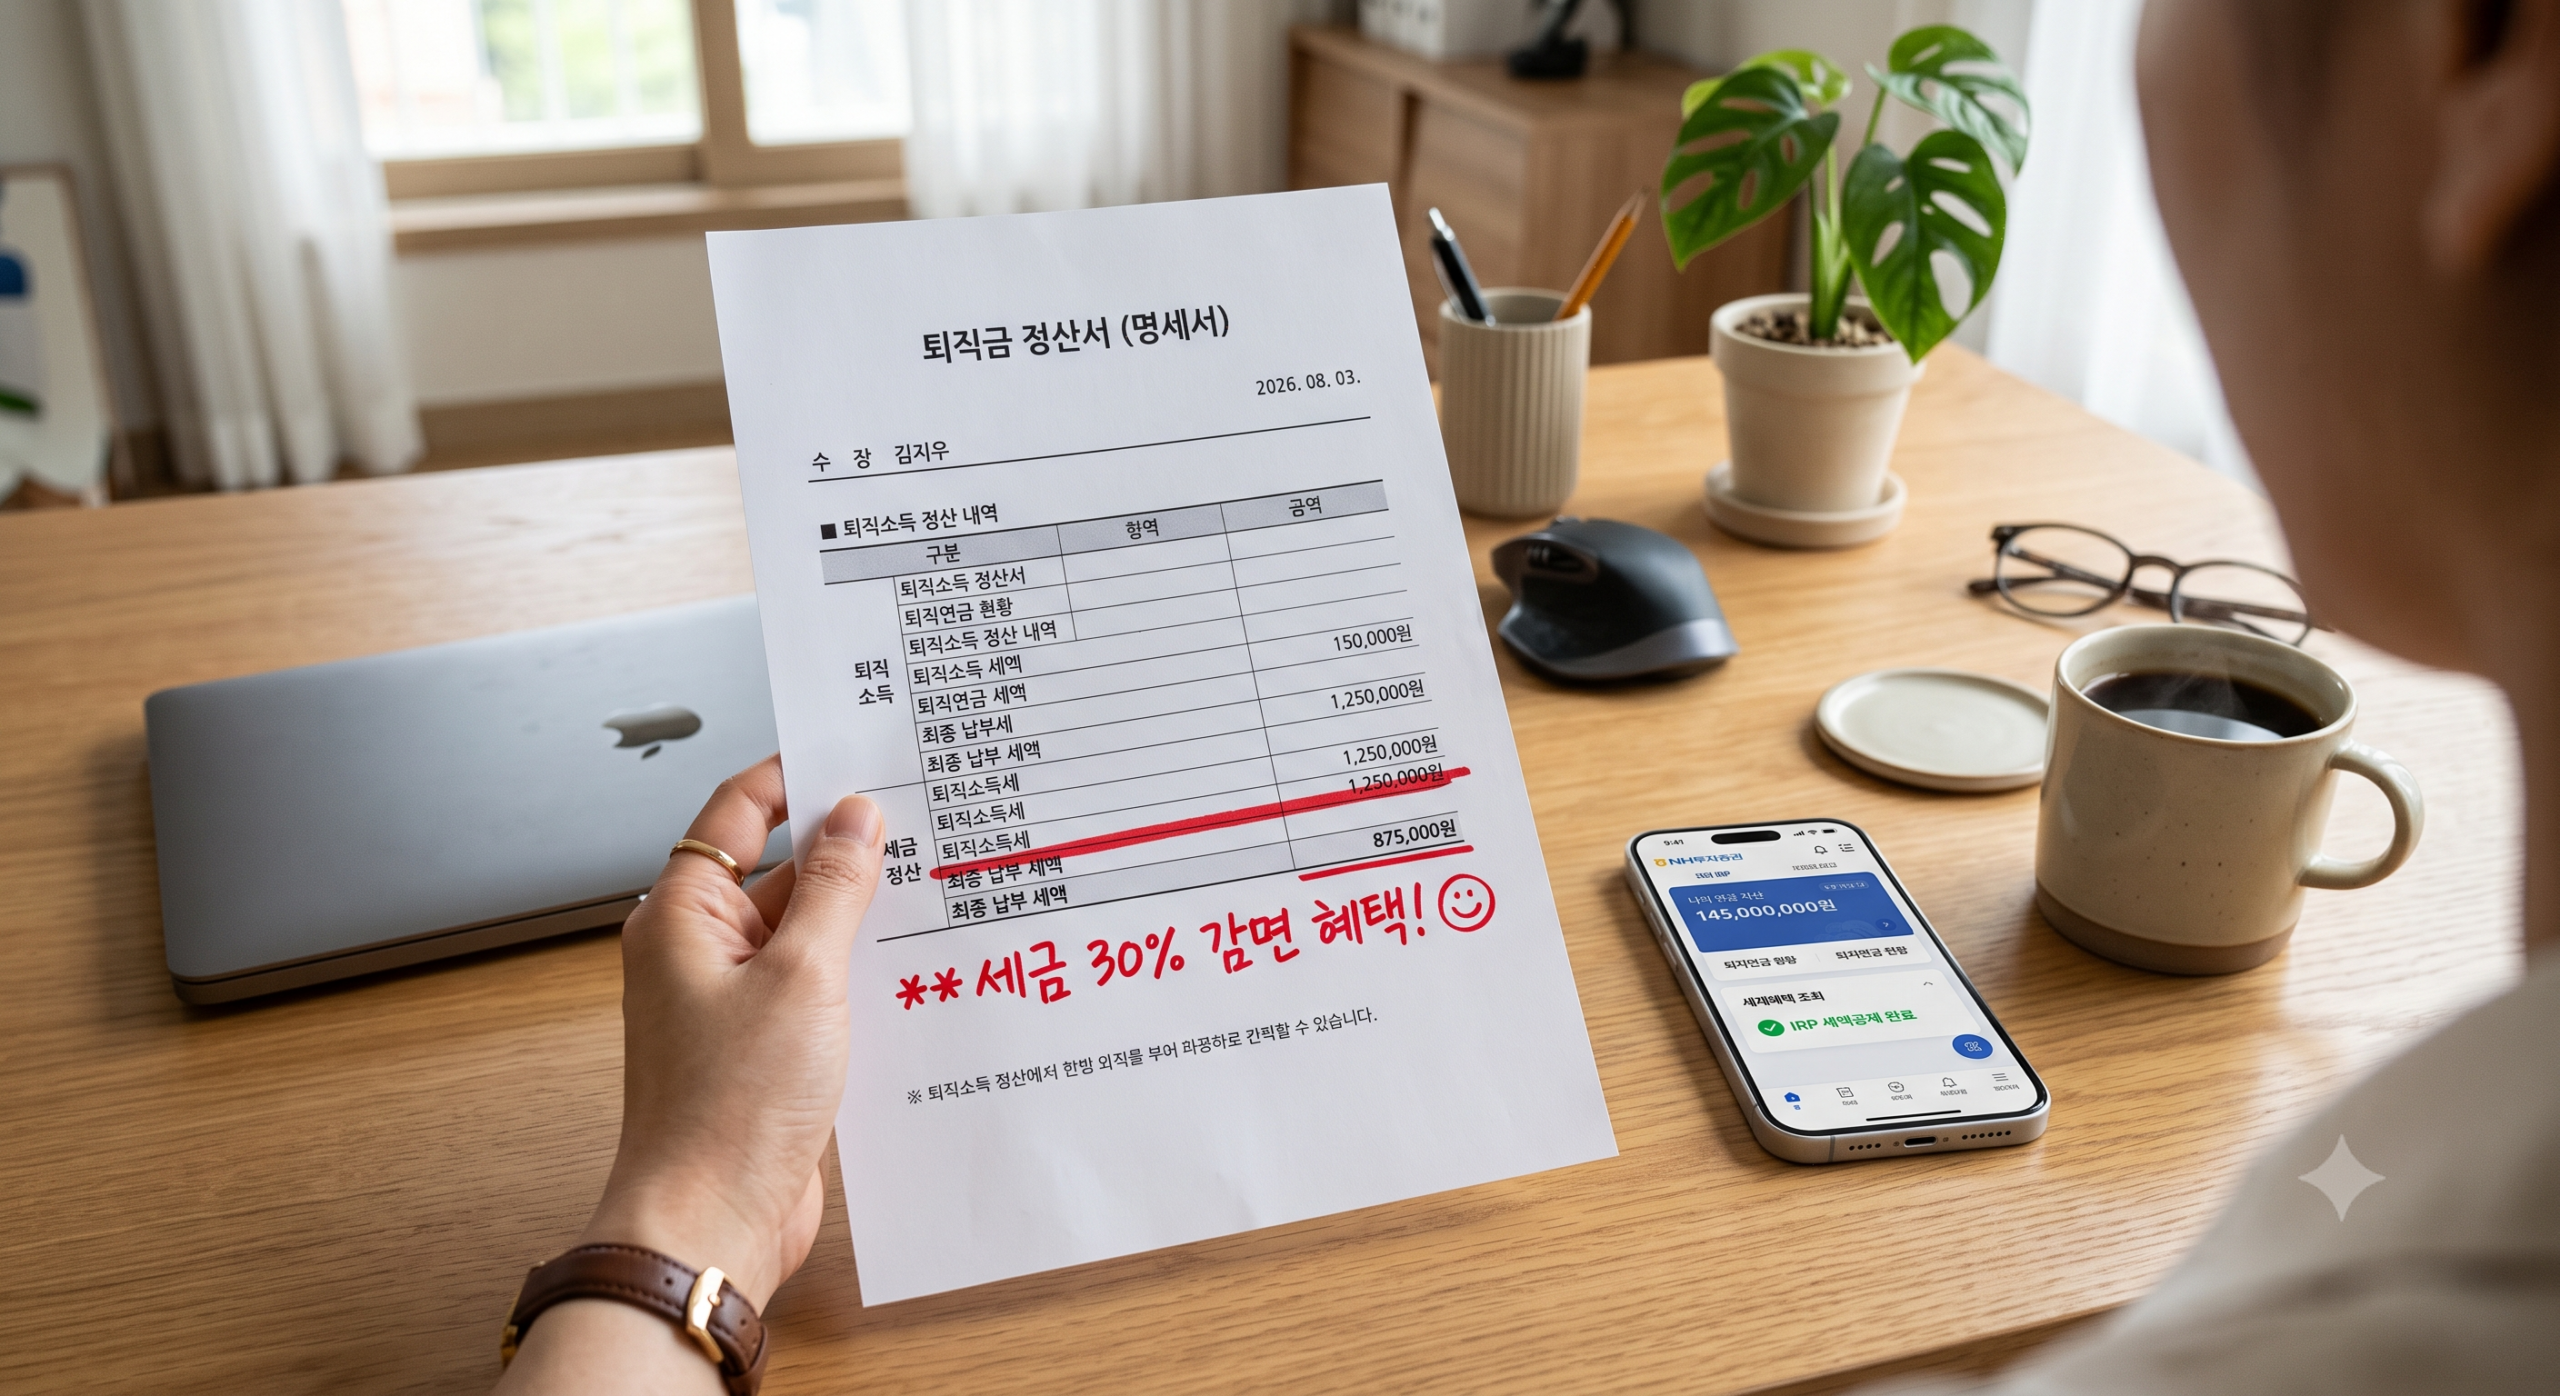
반대로, 계좌를 해지하지 않고 만 55세 이후에 ‘연금’ 형태로 쪼개서 수령하겠다고 신청하면 국가가 엄청난 세제 혜택이라는 당근을 줍니다.
| 수령 기간 | 퇴직소득세 감면율 | 실제 납부할 세금 |
|---|---|---|
| 일시금 해지 시 | 0% (할인 없음) | 원래 세금의 100% |
| 연금 수령 (1년 차 ~ 10년 차) | 30% 감면 | 원래 세금의 70%만 납부 |
| 연금 수령 (11년 차 이후) | 40% 감면 | 원래 세금의 60%만 납부 |
- ① 30% ~ 40% 강제 세금 할인: 원래 내야 할 퇴직소득세가 500만 원이라고 가정해 봅시다. 10년간 연금으로 쪼개서 받으면 500만 원을 내는 것이 아니라, 30%를 할인받아 350만 원의 세금만 내면 됩니다. 무려 150만 원의 꽁돈이 생기는 셈입니다. 11년 차 이후까지 길게 받으면 할인율은 40%로 늘어납니다.
- ② 과세 이연 (세금을 나중에 내는 혜택): 세금을 지금 당장 내지 않고, 매월 연금을 받을 때마다 조금씩 떼어갑니다. 즉, 내 계좌에는 세금을 떼기 전의 ‘원금 100%’가 고스란히 굴러가고 있기 때문에, 이 덩치 큰 원금을 ETF나 펀드에 투자하여 복리 수익을 극대화할 수 있습니다. 이것이 ‘과세이연’의 무서운 힘입니다.
3. 아직 55세가 안 된 퇴사자라면?
“저는 아직 40대 초반이라 연금 수령 나이(55세)까지 멀었는데, 그럼 그냥 일시금으로 빼야 하나요?”
절대 아닙니다. 당장 목돈이 필요한 상황(주택 구입, 전세금 등)이 아니라면, 해지하지 말고 IRP 계좌 안에서 퇴직금을 굴리며 55세까지 기다리는 것이 정답입니다.
💡 스마트한 IRP 운용 실전 액션 플랜
- 퇴사 전, 평소 본인이 사용하는 증권사 앱에서 IRP 계좌를 개설하여 회사에 제출합니다. (은행 IRP는 ETF 실시간 매매가 불편하고 수수료가 비싼 경우가 많습니다.)
- 퇴직금이 IRP로 세금 공제 없이 100% 입금되면, 그 목돈을 가만히 현금으로 두지 마십시오.
- 안전자산(30%)은 금리가 높은 예금이나 TDF 펀드에 넣고, 위험자산(70%)은 S&P500이나 미국 배당 다우존스 같은 우량 ETF를 매수하여 배당과 시세차익을 누리며 55세까지 방치합니다.
이렇게 55세까지 눈덩이처럼 불려놓은 자산을 그때 가서 ‘연금 수령’으로 전환하면, 퇴직소득세 30% 할인은 물론 그동안 불어난 수익에 대해서도 아주 저렴한 연금소득세(3.3~5.5%)만 내고 현금 흐름을 창출할 수 있습니다.
💡 전문가 핵심 요약 : 세금은 아는 만큼 안 낸다
당장의 얄팍한 유혹에 빠져 IRP 계좌를 해지하는 것은, 황금알을 낳는 거위의 배를 가르는 것과 같습니다. 국가는 ‘오래 묵혀두는 사람’에게는 확실한 세금 할인과 과세 이연이라는 복리의 마법을 선물합니다. 퇴직금 명세서를 받으셨다면 즉시 해지 버튼을 누르기 전에, 이 돈을 IRP 안에서 어떻게 굴려 10년 뒤의 나를 부양하게 만들지 투자 포트폴리오부터 고민해 보시기 바랍니다.